Διάστημα
Όταν οι δορυφορικές εταιρείες φτιάχνουν πυραύλους
Οι δορυφορικές εταιρείες που ξεκινούν να φτιάχνουν πυραύλους θέτουν ερωτήματα για κόστος, χρονοδιαγράμματα και αξιοπιστία. Μια συμφωνία κινητήρων απλοποιεί μέρος του προβλήματος, αλλά οι δοκιμές, η πιστοποίηση και οι υποδομές παραμένουν κρίσιμοι παράγοντες.

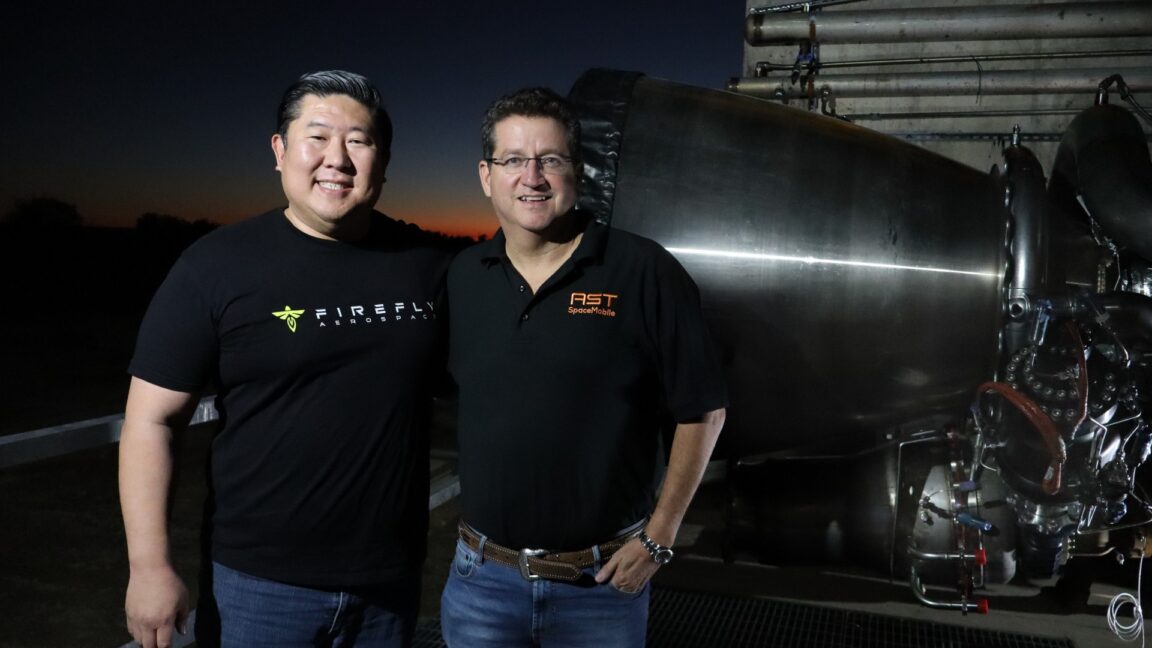
Η ιδέα ότι εταιρείες δορυφόρων μπαίνουν στην κατασκευή πυραύλων δεν είναι πια αφηρημένη φήμη, αλλά πραγματικότητα. Πρόσφατες κινήσεις, όπως η συμφωνία της AST SpaceMobile με τη Firefly για την προμήθεια και την άδεια κατασκευής κινητήρων, δείχνουν ότι ο κλάδος προσπαθεί να ελέγξει περισσότερο από τη δική του αλυσίδα αξίας — από τον σχεδιασμό των δορυφόρων μέχρι την εκτόξευση.
Αυτή η στροφή αποκαλύπτει βαθύτερες αλλά σαφείς τάσεις: ανταγωνισμός στην αγορά εκτοξεύσεων, ανησυχίες για την αξιοπιστία και το κόστος των λανσαρισμάτων, και η επιθυμία για πιο γρήγορη και προβλέψιμη πρόσβαση στο διάστημα. Το ερώτημα που προκύπτει είναι αν μια συμφωνία για κινητήρες ή η προσπάθεια κάθετης ολοκλήρωσης όντως αρκεί για να φέρει ένα νέο όχημα στην τροχιά — και πόσο γρήγορα αυτό μπορεί να γίνει.
Η ταχύτητα ανάπτυξης πυραύλων, σε ιστορικό πλαίσιο
Για να καταλάβουμε τα ρίσκα και τις προσδοκίες, πρέπει να κοιτάξουμε την πρόσφατη ιστορία. Η SpaceX ανακοίνωσε τα σχέδιά της για ένα νέο μέσο-φορτίου όχημα το 2005 και πέτυχε την πρώτη πτήση του Falcon 9 στην τροχιά μέσα σε περίπου 4,7 χρόνια — ρεκόρ για startup αποκλειστικά επενδεδυμένη στην εμπορική εκτόξευση. Όμως, η επιτυχία δεν ήταν τυχαία: η εταιρεία είχε ήδη λειτουργική εμπειρία με τον κινητήρα Merlin, είχε εκτοξεύσει το μικρότερο Falcon 1 και συγκέντρωσε ένα εξαιρετικά ικανό μηχανικό δυναμικό.
Άλλες αμερικανικές προσπάθειες έδειξαν ότι ο μέσος χρόνος ανάπτυξης για ένα νέο μέσο- ή βαρέος-φορτίου όχημα είναι συνήθως μακρύς. Η United Launch Alliance έφτασε την πρώτη της τροχιακή επιτυχία με το Vulcan μετά από περίπου 8,7 χρόνια και σημαντική κρατική υποστήριξη. Άλλοι παίκτες όπως η Rocket Lab με το Neutron, η Relativity Space με το Terran R, η Firefly και η Stoke Space έχουν επίσης ανακοινώσει έργα που κινούνται συνήθως σε ορίζοντα 5–9 ετών από την ανακοίνωση μέχρι την πρώτη τροχιακή πτήση.
Γιατί οι δορυφορικές εταιρείες κοιτάζουν την κάθετη ολοκλήρωση
Οι δορυφορικοί παίκτες έχουν ισχυρά κίνητρα να αποκτήσουν ή να ελέγξουν εκτοξευτικά μέσα. Πρώτον, η δυνατότητα να εκτοξεύεις όταν χρειάζεσαι και σε τροχιά που προτιμάς μειώνει την εξάρτηση από τρίτους και τις καθυστερήσεις που μπορούν να καθυστερήσουν ολόκληρο πρόγραμμα δορυφορικών υπηρεσιών. Δεύτερον, για μεγάλες ομάδες δορυφόρων — όπως δίκτυα κινητής τηλεφωνίας ή ευρυζωνικών υπηρεσιών — η σταθερή προσφορά εκτοξεύσεων είναι ζωτικής σημασίας για το χρονοδιάγραμμα και το επιχειρηματικό μοντέλο.
Επιπλέον, η κάθετη ολοκλήρωση μπορεί να μειώσει το κόστος ανά λανσάρισμα μακροπρόθεσμα, αν και το αρχικό κεφάλαιο και οι προσπάθειες πιστοποίησης είναι μεγάλοι. Οι δορυφορικές εταιρείες βλέπουν επίσης στρατηγικό πλεονέκτημα στην ιδιοκτησία κρίσιμων τεχνολογιών, ειδικά σε εποχές γεωπολιτικής αβεβαιότητας και περιορισμών στις αλυσίδες προμηθειών.
Η συμφωνία AST–Firefly και τι πραγματικά αγοράζει κανείς
Η δημοσιευμένη κίνηση της AST SpaceMobile προς τη Firefly περιλαμβάνει την παράδοση κινητήρων για τα πρώτα τρία Blacklift, τριετή τεχνική υποστήριξη και μόνιμη άδεια κατασκευής για τους κινητήρες Miranda και την κεντρο-διαστημική έκδοση Vira. Στην πράξη, αυτό σημαίνει ότι η AST αποκτά ένα επείγον τεχνικό στοιχείο — κινητήρες — και το δικαίωμα να τα παράγει η ίδια.
Ωστόσο, η αγορά ή η αδειοδότηση κινητήρων είναι μόνο ένα κομμάτι του παζλ. Οι κινητήρες είναι κρίσιμοι, αλλά χωρίς την ολοκληρωμένη σχεδίαση της πρώτης και δεύτερης βαθμίδας, ταθμισμένες δοκιμές, συστήματα ελέγχου, δοχεία προώθησης, υποστήριξη υποδομών εδάφους και μακρά σειρά ελέγχων ποιότητας και δοκιμαστικών πτήσεων, δεν εξασφαλίζεται η έγκαιρη είσοδος στην τροχιά. Η πρακτική εμπειρία δείχνει ότι οι τεχνικές λεπτομέρειες της ολοκλήρωσης συνήθως καθορίζουν το ρυθμό προόδου και όχι μόνο η προμήθεια ενός υποσυστήματος.
Τεχνικές προκλήσεις που τρώγουν χρόνο και χρήμα
Η κατασκευή ενός νέου οχήματος περιλαμβάνει μια αλυσίδα που δεν περιορίζεται στον κινητήρα: σχεδίαση δομής, θερμική διαχείριση, συστήματα πλοήγησης και ελέγχου, τηλεμετρία, ηλεκτρικά και λογισμικά. Τα δομικά προβλήματα που προκύπτουν κατά τις δοκιμές, οι αστοχίες εξαρτημάτων και οι προσαρμογές σχεδίασης μπορούν να καθυστερήσουν ένα πρόγραμμα για μήνες ή και χρόνια.
Η ασφάλεια και η πιστοποίηση απαιτούν επαναλαμβανόμενες δοκιμές και πτήσεις απόδειξης, επιτρέποντας στους πελάτες και στις ασφαλιστικές εταιρείες να εμπιστευτούν το όχημα. Επιπλέον, η διαχείριση της αλυσίδας προμηθειών και η παραγωγή σε κλίμακα, ειδικά για μεγαλύτερα οχήματα, απαιτούν κεφάλαια και διεθνή συνεργασία που υπόκεινται σε κανόνες εξαγωγών και ITAR, προσθέτοντας ρυθμιστική πολυπλοκότητα.
Διαφορές ανάμεσα στην κατασκευή και στην αγορά κινητήρων
Υπάρχουν διαφορετικές στρατηγικές: κάποιος μπορεί να σχεδιάσει και να φτιάξει κινητήρες in-house, να αγοράσει έτοιμους κινητήρες, ή να αδειοδοτήσει τεχνολογία. Η SpaceX επέλεξε την in-house ανάπτυξη του Merlin, κάτι που έδωσε πλήρη έλεγχο και τη δυνατότητα επαναχρησιμοποίησης. Η Rocket Lab ανέπτυξε δικούς της κινητήρες, όπως ο Rutherford, ενσωματώνοντας καινοτομίες στην παραγωγή, όπως ηλεκτρικές αντλίες. Στον αντίποδα, η ULA συνεργάστηκε με τη Blue Origin για την ανάπτυξη του BE-4 για το Vulcan.
Η επιλογή αγοράς ή άδειας μειώνει την αρχική τεχνική πρόκληση αλλά δεν απαλλάσσει την εταιρεία από την ευθύνη της ενσωμάτωσης, της δοκιμής και της πιστοποίησης. Επίσης, ακόμα κι αν οι κινητήρες είναι διαθέσιμοι, οι ανάγκες για υποδομές εκτόξευσης — ράμπες, διαδικασίες φόρτισης καυσίμου, χώρους δοκιμών — παραμένουν δαπανηρές και χρονοβόρες.
Τι σημαίνει για την αγορά εκτοξεύσεων και τους πελάτες
Η είσοδος δορυφορικών εταιρειών ως προμηθευτών εκτοξεύσεων μπορεί να αυξήσει τον ανταγωνισμό και να μειώσει τις τιμές, ιδίως για συγκεκριμένους τύπους αποστολών. Όμως ο κίνδυνος υπερπροσφοράς παραμένει, ειδικά αν πολλοί νέοι κατασκευαστές καθυστερήσουν ή ακυρώσουν τα προγράμματά τους. Το αποτέλεσμα μπορεί να είναι μια περίοδος έντονου ανταγωνισμού ακολουθούμενη από συγκέντρωση και αποχώρηση λιγότερο βιώσιμων παικτών.
Για τους τελικούς χρήστες — εταιρείες που σχεδιάζουν δορυφορικές υπηρεσίες — η μεγαλύτερη επιλογή μεταφράζεται σε καλύτερες διαπραγματεύσεις αλλά και σε ανάγκη πιο αυξημένου κινδύνου διαχείρισης. Οι επιχειρήσεις πλέον πρέπει να αξιολογούν τον χρόνο παράδοσης, τις εγγυήσεις επιτυχίας, και τα επιχειρηματικά μοντέλα των παρόχων εκτοξεύσεων, όχι μόνο την τιμή ανά κιλό.
Τι αλλάζει στην πράξη
Η πρακτική επίπτωση της κίνησης αυτής είναι πολλαπλή. Πρώτον, οι δορυφορικές εταιρείες με καθαρή ζήτηση και κεφάλαια μπορεί να βελτιώσουν τη σταθερότητα των χρονοδιαγραμμάτων τους. Δεύτερον, οι παλιοί πάροχοι εκτοξεύσεων θα πιεστούν να γίνουν πιο αποδοτικοί και ανταγωνιστικοί στις τιμές και στην ευελιξία. Τρίτον, το οικοσύστημα της αλυσίδας προμηθειών για το διάστημα θα ωριμάσει, με εξειδικευμένους προμηθευτές και υπηρεσίες δοκιμών να αποκτούν μεγαλύτερη ζήτηση.
Ωστόσο, πρέπει να περιμένουμε καθυστερήσεις και αναθεωρήσεις χρονοδιαγραμμάτων. Μια συμφωνία κινητήρων όπως αυτή μεταξύ AST και Firefly μειώνει κάποιες τεχνικές αβεβαιότητες, αλλά δεν αναιρεί την ανάγκη για δεκάδες επιτυχημένες δοκιμές, ιδιαιτέρως όταν ένα όχημα σχεδιάζεται να φέρει σημαντικά φορτία όπως δίκτυα επικοινωνιών. Το κλειδί για την επιτυχία είναι μια ρεαλιστική προσέγγιση στον χρόνο, επαρκής χρηματοδότηση και εμπειρία στην ολοκλήρωση συστημάτων.