Διάστημα
Οι επενδυτές προτιμούν τις GPUs της Γης, όχι του διαστήματος
Μια νέα έκδοση ομολόγων με εξασφάλιση σε GPUs της SpaceX συγκέντρωσε πάνω από $19 δισ. πριν την τοποθέτηση, με spread 3.45 μονάδων έναντι Treasuries και βαθμολογίες A3/A‑ από Moody’s και KBRA. Η δομή μειώνει κίνδυνο αλλά ανοίγει ερωτήματα για τεχνολογική απαξίωση και συγκέντρωση ρίσκου.

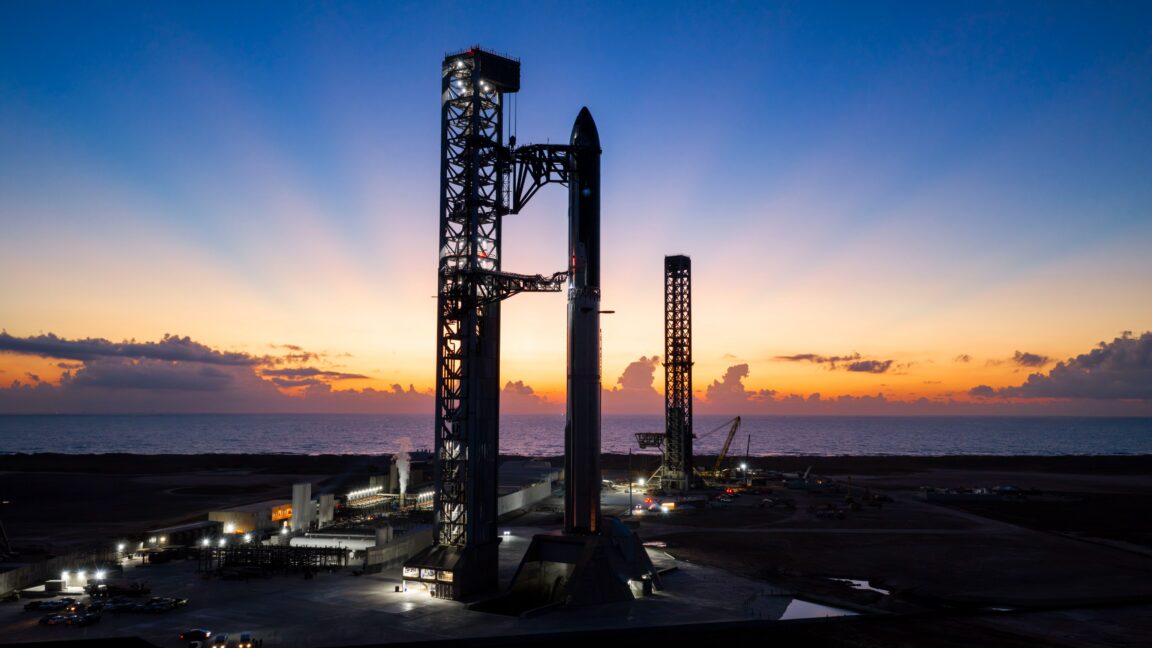
Μια νέα, μεγάλης κλίμακας συμφωνία δανεισμού που στηρίζεται σε GPU και data centers της SpaceX έδειξε πόσο μακριά είναι οι αγορές από τυπικούς φόβους για «διαστημικό» collateral — αλλά και πόσο προσεκτικοί παραμένουν οι επενδυτές. Η έκδοση προσέλκυσε δεσμεύσεις άνω των $19 δισεκατομμυρίων πριν καν ολοκληρωθεί η τοποθέτηση, με σημαντικούς θεσμικούς παίκτες να δίνουν «ψήφο εμπιστοσύνης» σε μια σχετικά νέα κατηγορία εξασφαλίσεων.
Η δομή της έκδοσης, οι εγγυήσεις που προσφέρονται και το προφίλ των αγοραστών δείχνουν έναν τρόπο χρηματοδότησης που ταιριάζει στην εποχή της τεχνητής νοημοσύνης και των μεγάλων υπολογιστικών αναγκών. Ταυτόχρονα, όμως, εγείρονται θεμελιώδη ερωτήματα για το ρίσκο, την αξία του hardware και την εξάρτηση από τον ίδιο τον εκδότη.
Τι ακριβώς συνέβη στην αγορά ομολόγων
Η έκδοση των νέων ομολόγων πωλήθηκε με spread 3.45 ποσοστιαίων μονάδων πάνω από τα US Treasuries, γεγονός που μεταφράζεται σε συνολική απόδοση περίπου 8.3%. Για σύγκριση, η εταιρική δανειακή υποχρέωση της SpaceX που λήγει το 2031 διαπραγματευόταν πρόσφατα σε απόδοση κοντά στο 7.2%.
Τα νέα ομόλογα έχουν ονομαστική λήξη το 2032, αλλά η αρχική δόση του κεφαλαίου προβλέπεται να αποπληρωθεί μέσα σε λιγότερο από τέσσερα χρόνια. Αυτή η ασυνήθιστη δομή σκοπό έχει να μειώσει το πιστωτικό ρίσκο των επενδυτών, καθώς περιορίζει το χρονικό παράθυρο που εκτίθενται στον εκδότη.
Ποιοι μπήκαν πρώτοι και τι σημαίνει αυτό
Πριν από την επίσημη τοποθέτηση, υπήρχαν δεσμεύσεις πάνω από $19 δισεκατομμύρια, ανάμεσά τους και $4 δισεκατομμύρια από την Pimco. Στην αρχική συγκέντρωση κεφαλαίων συμμετείχαν επίσης funds που διαχειρίζονται ή συμβουλεύουν οι BlackRock, Goldman Sachs Asset Management και KKR. Την συναλλαγή ηγήθηκαν κατά κύριο λόγο οι Apollo και Goldman Sachs.
Οι παραπάνω θεσμικοί επενδυτές λειτουργούν ως «anchor» και η συμμετοχή τους συχνά λειτουργεί ως σήμα για άλλους επενδυτές ότι το προϊόν είναι αποδεκτό σε μεγάλα χαρτοφυλάκια. Η έντονη ζήτηση δείχνει επίσης ότι υπάρχει ρευστότητα από την πλευρά των funds και των ασφαλιστικών κεφαλαίων που αναζητούν αποδόσεις υψηλότερες από τις κλασικές εταιρικές εκδόσεις.
Πώς το αξιολόγησαν οι οίκοι πιστοληπτικής ικανότητας
Ο οίκος Moody’s έδωσε στην έκδοση βαθμολογία A3, μία σκάλα πάνω από την ίδια την πιστοληπτική διαβάθμιση της SpaceX. Παράλληλα ο KBRA αξιολόγησε τα ομόλογα με A‑. Οι οίκοι απέδωσαν την υψηλότερη βαθμολογία εν μέρει σε συμβατικές ρήτρες που δεσμεύουν την εταιρεία, αλλά και στην ειδική χρήση των υποκείμενων πόρων.
Στη γραπτή ανάλυσή του, ο Moody’s επισήμανε ότι οι GPUs θα χρησιμοποιούνται σε data centers που θα είναι κατά πλειοψηφία ιδιοκτησία, υπό τον έλεγχο και τη λειτουργία της SpaceX, περιορίζοντας τον κίνδυνο απώλειας πρόσβασης σε κρίσιμη υποδομή. Επιπλέον, η ύπαρξη ρητρών «hell‑or‑high‑water» σημαίνει ότι η εταιρεία δεν μπορεί απλώς να εγκαταλείψει τη μίσθωση αν αντιμετωπίσει δυσκολίες.
Τι είναι οι ρήτρες «hell-or-high-water» και γιατί μετράνε
Οι ρήτρες «hell‑or‑high‑water» είναι δεσμεύσεις στον όρο μίσθωσης που επιβάλλουν στον μισθωτή να τηρεί τις πληρωμές ανεξάρτητα από τις λειτουργικές ή οικονομικές δυσκολίες. Στην πρακτική της χρηματοδότησης εξοπλισμού, αυτές οι ρήτρες αυξάνουν την προβλεψιμότητα των ταμειακών ροών για τους επενδυτές και μειώνουν τον κίνδυνο ότι ο εκδότης θα «πετάξει» το collateral — μεταφορικά ή κυριολεκτικά.
Για επενδυτές που εξετάζουν ομόλογα εξασφαλισμένα με υλικό (hardware), η διαφορά μεταξύ μιας τυπικής μίσθωσης και μιας μίσθωσης με τέτοιες ρήτρες μπορεί να είναι καθοριστική για την αξιολόγηση του ρίσκου. Επιπλέον, οι ρήτρες αυτές διευκολύνουν αναδιαρθρώσεις και νομικές απαιτήσεις προς όφελος των κατόχων χρέους.
Γιατί GPUs και data centers ως εξασφάλιση
Τα GPUs αποκτούν κεντρικό ρόλο λόγω της τεράστιας ζήτησης για μοντέλα τεχνητής νοημοσύνης και για υπηρεσίες cloud. Εταιρείες που χρειάζονται γρήγορη επεξεργαστική ισχύ προτιμούν ενοικίαση ή πρόσβαση σε διανεμημένα data centers αντί να αγοράζουν και να συντηρούν δικό τους εξοπλισμό. Αυτό δημιουργεί μια αγορά όπου οι GPUs μπορούν να λειτουργήσουν ως «λειτουργικό ενεργητικό» με αξία και ρευστότητα.
Η χρήση τους από την ίδια την SpaceX σε κέντρα δεδομένων κατοχυρώνει μια εσωτερική ζήτηση, μειώνοντας το ρίσκο ότι τα μηχανήματα θα μείνουν αχρησιμοποίητα. Παράλληλα, η στενή σχέση των ομολόγων με συγκεκριμένες επιχειρησιακές υποδομές διευκολύνει την τεχνική επιθεώρηση, την ασφαλιστική κάλυψη και την εκτίμηση υπολειμματικής αξίας.
Και όμως υπάρχουν ρίσκα που δεν εξαφανίζονται
Η τεχνολογική απαξίωση είναι ένα από τα πιο σημαντικά μη χρηματοοικονομικά ρίσκα: GPUs γρήγορα γίνονται παλαιότερα καθώς έρχονται νεότερα, πιο ισχυρά chips. Η εμπορική αξία ανακυκλώσιμου hardware εξαρτάται από την αγορά δευτερογενούς εξοπλισμού και από τη συμβατότητα με νέες αρχιτεκτονικές.
Επιπλέον, υπάρχουν νομικά και λειτουργικά ρίσκα σε περίπτωση διαφωνιών, πτώχευσης ή δυστοκιών της SpaceX. Παρά τις ρήτρες, η πρακτική ανάκτηση του εξοπλισμού —εάν χρειαστεί— μπορεί να είναι δαπανηρή και χρονοβόρα. Τέλος, η συγκέντρωση μεγάλου όγκου τέτοιων ομολόγων σε λίγα θεσμικά χαρτοφυλάκια δημιουργεί κίνδυνο συστηματικής έκθεσης σε έναν κλάδο.
Τι δείχνει αυτή η έκδοση για τις αγορές και τη χρηματοδότηση τεχνολογίας
Η ισχυρή ζήτηση και οι υψηλές δεσμεύσεις υποδεικνύουν ότι υπάρχουν κεφάλαια —ειδικά από ασφαλιστικές και θεσμικές πηγές— που αναζητούν «επιτοκιακές» ευκαιρίες σε επενδύσεις investment‑grade με ενσωματωμένα λειτουργικά assets. Όταν ο Grant Nachman σημειώνει ότι η δομή «φαίνεται έξυπνα διαμορφωμένη» και μπορεί να απευθύνεται σε «βαθιά pools ασφαλιστικού κεφαλαίου», περιγράφει ακριβώς την τάση: ασφάλειες και μεγάλα funds θέλουν σταθερές αποδόσεις, και τέτοια ομόλογα τους τις προσφέρουν υπό ορισμένες προϋποθέσεις.
Αν αυτή η συναλλαγή λειτουργήσει όπως οι επενδυτές ελπίζουν, μπορεί να προκύψει ένα νέο κανάλι χρηματοδότησης για εταιρείες τεχνολογίας και cloud providers, όπου εξοπλισμός υψηλής αξίας θα «μετατρέπεται» σε ομόλογα με δομημένες εγγυήσεις. Αυτό θα διευκολύνει την κλιμάκωση υπολογιστικών πόρων χωρίς να δεσμεύονται τεράστια κεφάλαια στην αγορά υλικού.
Τι αλλάζει στην πράξη
Σε πρακτικό επίπεδο, η επιτυχία τέτοιων εκδόσεων σημαίνει ότι εταιρείες με μεγάλη ανάγκη σε υπολογιστική ισχύ, όπως οι πάροχοι cloud και οι δημιουργοί μοντέλων AI, μπορούν να χρηματοδοτήσουν την επέκτασή τους χωρίς άμεση πώληση μετοχών ή παραδοσιακό δανεισμό υψηλού κόστους. Για τους επενδυτές, ανοίγονται περισσότερο στοχευμένες ευκαιρίες αποδοτικότητας αλλά χρειάζεται αυστηρή ανάλυση ρίσκου λόγω τεχνολογικής απαξίωσης και συγκέντρωσης.
Τέλος, το ενδιαφέρον των μεγάλων οίκων και των ασφαλιστικών αποδεικνύει ότι η αγορά συμπορεύεται με τις τεχνολογικές αλλαγές: δεν φοβάται απαραιτήτως το «διαστημικό» σημείο αναφοράς της SpaceX, αλλά απαιτεί δομημένες, νομικά δεσμευτικές και οικονομικά προσεκτικές λύσεις πριν επενδύσει. Η συναλλαγή είναι πιθανόν δείγμα για επόμενες εκδόσεις που θα συνδέουν υλικό υψηλής απόδοσης με κεφαλαιακές ανάγκες στην εποχή της AI.